Гонконгский траст - инструмент для структурирования, сохранения и передачи международных активов. Гонконгское трастовое законодательство предоставляет широкие возможности для настройки структуры с учетом целей учредителя и интересов бенефициаров. Для российских клиентов гонконгский траст также может рассматриваться как альтернатива европейским трастовым структурам в условиях действующих ограничений.
Стоимость услуг
Регистрация и подготовка документов по Трасту – 7 500 € (если сумма активов не превышает 5 млн. $ (в противном случае сумма будет увеличена)):
- Подготовка Letter of Wishes
- Подготовка Trust deed
- Другие сопутствующие документы
Ежегодная оплата услуг доверительного управляющего – 6 000 € (при условии, что сумма активов не превышает 5 млн. $)
Открытие банковского счета (открывать необязательно) – 4 500 €
Стоимость регистрации компании в Гонконге – 4 300 $ (подробнее здесь)
Подготовка аудированной отчетности траста в соответствии с МСФО для целей декларирования в РФ структуры без образования юридического лица (если соблюдены критерии для признания КИК) – от 150 000 руб.
Важная информация
- Нет требования о составлении консолидированной отчетности.
- Клиент может быть назначен Председателем инвестиционного комитета и Директором траста. Возможно выстроить управление трастом и через Протектора.
- Траст облагается налогом в Гонконге по территориальному принципу. Это значит, что налогами облагаются лишь доходы, полученные на территории или от источников на территории Гонконга. Прибыль от операций за пределами Гонконга не облагается налогом.
Общая информация. Основные преимущества гонконгских трастов
Правовое регулирование трастов в Гонконге основано на принципах общего права и положениях Trustee Ordinance (Cap. 29), а также других применимых нормативных актов.
Траст представляет собой правовую конструкцию, в рамках которой учредитель (Settlor) передает имущество доверительному управляющему (Trustee). Доверительный управляющий юридически владеет и управляет переданными активами в соответствии с условиями трастовых документов и в интересах бенефициаров (Beneficiaries).
В состав траста могут входить различные активы из разных юрисдикций, включая акции и доли компаний, денежные средства, инвестиционные активы, движимое и недвижимое имущество.
Основные участники траста
- Учредитель (Settlor) - лицо, создающее траст и передающее в него имущество.
- Доверительный управляющий (Trustee) - лицо, которое юридически владеет активами траста и управляет ими в соответствии с трастовыми документами и установленными фидуциарными обязанностями.
- Бенефициары (Beneficiaries) - лица, в интересах которых создан траст и которым могут распределяться доходы или активы траста.
- Протектор (Protector) - лицо, которому трастовыми документами могут быть предоставлены контрольные или согласовательные полномочия в отношении отдельных действий доверительного управляющего. Протектором может выступать, например, член семьи, доверенное лицо или профессиональный консультант.
Объем полномочий доверительного управляющего определяется законодательством и трастовыми документами. В частности, Trust Deed может устанавливать порядок управления активами, условия распределения доходов и капитала, круг бенефициаров, полномочия протектора и иные правила управления трастом.
Основные преимущества
- Гибкое управление активами. Условия траста позволяют определить порядок управления имуществом и его передачи членам семьи или другим бенефициарам.
- Планирование наследования. Траст может использоваться для долгосрочного владения семейными активами и определения порядка их распределения между бенефициарами.
- Разделение личных активов и имущества траста. При корректном структурировании имущество траста юридически обособляется от личного имущества учредителя и бенефициаров. При этом степень защиты активов зависит от обстоятельств передачи имущества, применимого законодательства, правил о банкротстве, требований кредиторов и иных факторов.
- Гибкость трастовых документов. В зависимости от вида траста и условий Trust Deed могут предусматриваться различные механизмы управления, контроля и распределения имущества.
Выгодное использование гонконгских трастов
Конфиденциальность
Траст может обеспечить более высокий уровень конфиденциальности владения активами по сравнению с прямым владением. Сам траст не является компанией, а информация о его учредителях и бенефициарах не раскрывается в общедоступном реестре в том же порядке, как сведения о корпоративных структурах.
При этом конфиденциальность не является абсолютной. Доверительный управляющий обязан соблюдать применимые требования KYC/AML, налогового законодательства, международного обмена информацией, а также исполнять законные требования судов и государственных органов.
Требования к профессиональному доверительному управляющему
Для компаний, зарегистрированных в качестве trust company в соответствии с Part 8 Trustee Ordinance, законодательством Гонконга установлены специальные требования.
В частности, размер выпущенного и полностью оплаченного денежными средствами капитала должен составлять не менее 3 000 000 HKD. Кроме того, предусмотрено обеспечение в установленной законом форме в размере не менее 1 500 000 HKD.
Доверительный управляющий, которого мы привлекаем для обслуживания структуры, работает в данной сфере более 20 лет и имеет опыт сопровождения международных трастовых структур.
Резервирование отдельных полномочий учредителя
Законодательство Гонконга допускает резервирование за учредителем определенных полномочий в отношении инвестиций и управления активами. Само по себе сохранение таких полномочий не делает траст недействительным.
При этом для налоговых резидентов РФ объем сохраняемых учредителем полномочий необходимо отдельно анализировать с точки зрения российского законодательства о КИК.
Бессрочный траст
Законодательство Гонконга позволяет создавать бессрочные трасты. Возможность создания таких трастов появилась после реформы трастового законодательства, вступившей в силу 1 декабря 2013 года.
Отчетность
Частный траст не является компанией, поэтому к нему не применяются в общем порядке корпоративные требования Companies Ordinance о подготовке консолидированной отчетности.
При этом финансовая отчетность может быть необходима для целей банковского обслуживания, налогового учета, подтверждения операций, аудита и исполнения обязанностей контролирующего лица КИК в России.
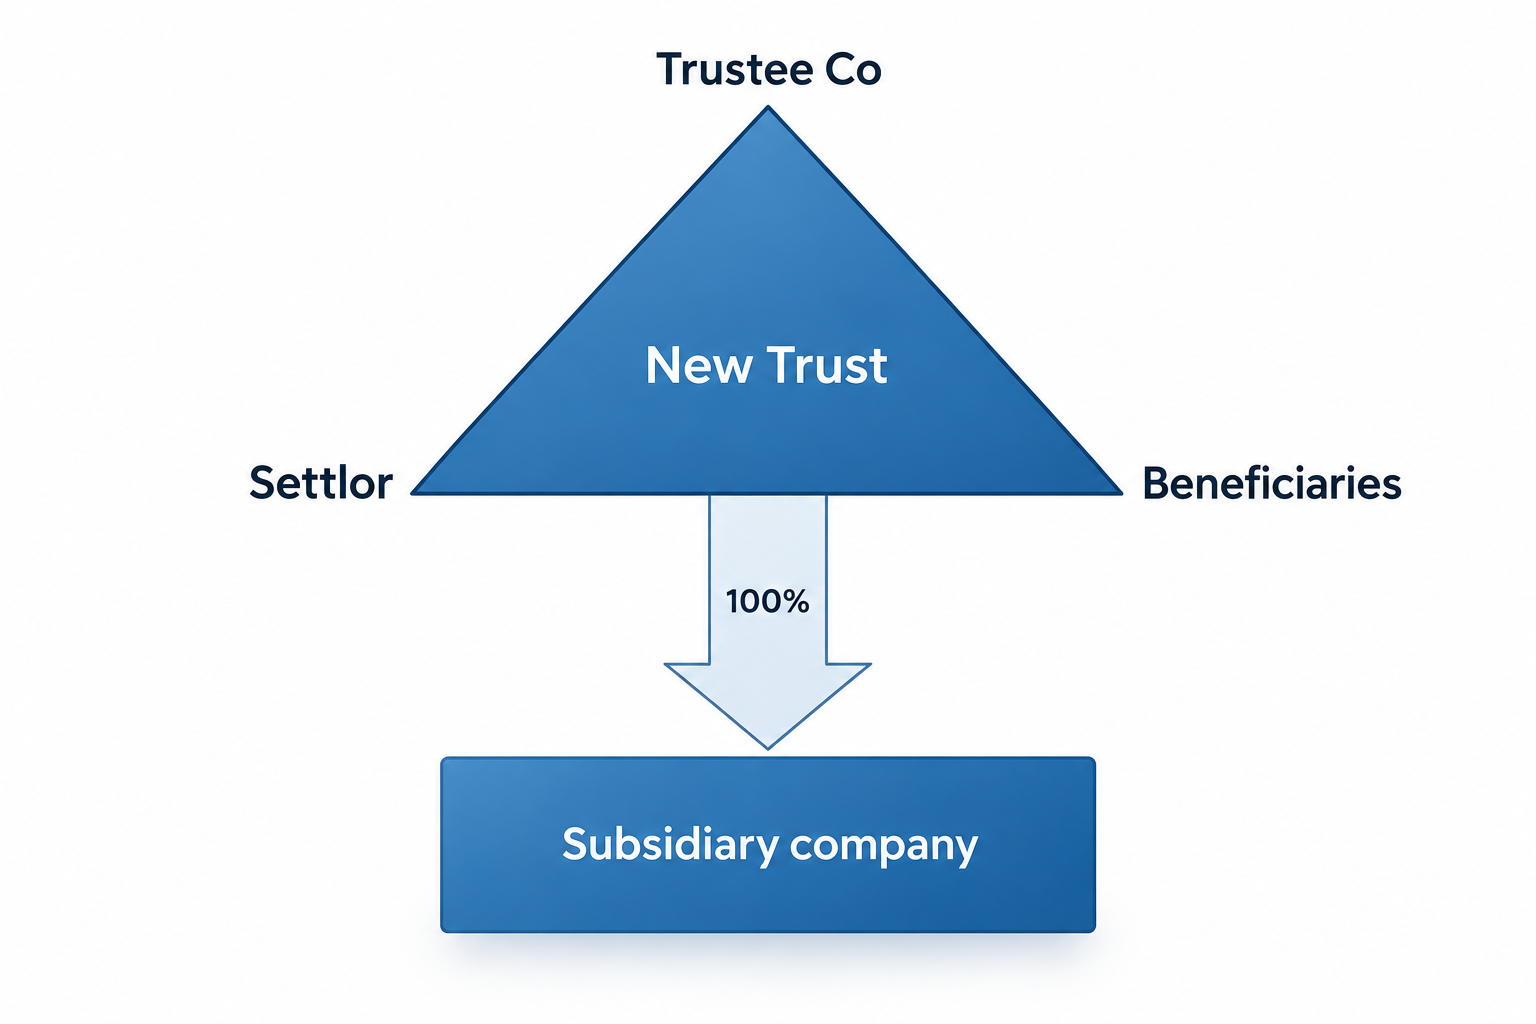
Примерная схема гонконгского траста
Участие доверительного управляющего в структуре владения компаниями
В состав активов траста могут входить акции или доли компаний, зарегистрированных в различных юрисдикциях. Поскольку сам траст не является юридическим лицом, юридическим владельцем соответствующих активов, как правило, выступает доверительный управляющий либо специально созданная компания, входящая в трастовую структуру.
Доход от дочерних компаний, включая дивиденды, может поступать на уровень доверительного управляющего или холдинговой компании и впоследствии использоваться или распределяться в соответствии с условиями траста.
Налоговые последствия получения и последующего распределения таких доходов должны анализироваться отдельно на каждом уровне структуры, включая юрисдикцию дочерней компании, Гонконг и государство налогового резидентства бенефициара.
Для владения акциями и долями отдельных компаний может быть целесообразно создание отдельной холдинговой компании, например в Гонконге. Выбор структуры зависит от вида активов, юрисдикции компании, целей клиента, банковских требований и применимых ограничений.
Налогообложение. Гонконгский Траст и закон о КИК
Налогообложение в Гонконге
Гонконг применяет территориальный принцип налогообложения прибыли. В общем случае Profits Tax применяется к прибыли от торговли, профессиональной или предпринимательской деятельности, осуществляемой в Гонконге, если такая прибыль возникает в Гонконге или имеет источник в Гонконге.
Прибыль из источников за пределами Гонконга в общем случае не облагается Profits Tax, однако налоговый результат зависит от конкретных обстоятельств. Для отдельных видов иностранных доходов необходимо также учитывать действующие правила Foreign-sourced Income Exemption (FSIE).
Поэтому налоговый режим конкретного траста и входящих в него компаний определяется после анализа состава активов, характера доходов, места осуществления операций и структуры управления.
Гонконгский траст и российские правила о КИК
Для российских налоговых резидентов при создании иностранного траста необходимо учитывать правила о контролируемых иностранных компаниях, установленные главой 3.4 НК РФ.
Траст может рассматриваться для целей НК РФ как иностранная структура без образования юридического лица. Согласно ст. 25.13 НК РФ такая структура признается КИК, если ее контролирующим лицом является организация или физическое лицо - налоговый резидент РФ.
По общему правилу учредитель иностранной структуры без образования юридического лица признается ее контролирующим лицом.
При этом п. 10 ст. 25.13 НК РФ предусматривает возможность непризнания учредителя контролирующим лицом, если одновременно соблюдаются установленные законом условия. В частности:
- учредитель не вправе прямо или косвенно получать прибыль или доход структуры полностью или частично;
- учредитель не вправе распоряжаться прибылью или доходом структуры либо их частью;
- учредитель не сохраняет права на переданное в структуру имущество, а передача имущества носит безотзывный характер;
- учредитель не осуществляет контроль над структурой в понимании ст. 25.13 НК РФ.
Таким образом, налоговый статус траста нельзя определить только исходя из его наименования или юрисдикции. Необходимо анализировать Trust Deed, Letter of Wishes, полномочия учредителя, протектора, инвестиционного комитета, порядок распределения доходов и имущества, а также фактический порядок управления структурой.
Особое внимание необходимо уделять ситуациям, когда учредитель сохраняет широкие полномочия по управлению активами или фактически влияет на решения доверительного управляющего. Такие полномочия могут иметь значение для определения статуса контролирующего лица в РФ.
Если траст признается КИК, необходимо отдельно проверить возможность применения освобождения от налогообложения прибыли КИК в соответствии со ст. 25.13-1 НК РФ либо иных правил, предусмотренных НК РФ.
Наличие освобождения от налогообложения прибыли КИК само по себе не всегда отменяет обязанности по представлению уведомления о КИК и подтверждающих документов. Состав налоговой отчетности определяется применительно к конкретной структуре.
НДФЛ при получении имущества, имущественных прав и денежных средств из траста
При распределении имущества или денежных средств из иностранного траста российскому налоговому резиденту необходимо учитывать п. 67 ст. 217 НК РФ.
В соответствии с данной нормой освобождение от НДФЛ может применяться к доходам в денежной и натуральной форме, полученным от иностранной структуры без образования юридического лица, включая доходы при ее прекращении, если такие выплаты не являются распределением прибыли.
Освобождение применяется в пределах стоимости имущества, денежных средств и имущественных прав, ранее внесенных в структуру:
- самим получателем дохода;
- и (или) членами его семьи;
- и (или) его близкими родственниками в понимании Семейного кодекса РФ.
К таким лицам относятся, в частности, супруги, родители и дети, в том числе усыновители и усыновленные, дедушки, бабушки и внуки, а также полнородные и неполнородные братья и сестры.
Таким образом, для применения п. 67 ст. 217 НК РФ не требуется, чтобы соответствующие активы были ранее внесены в траст исключительно его учредителем. Имеет значение, кем именно были внесены активы и кому впоследствии производится выплата.
Нераспределенная прибыль
Особое значение имеет наличие в трасте нераспределенной прибыли. Согласно п. 67 ст. 217 НК РФ при наличии нераспределенной прибыли иностранной структуры выплаты в пределах такой прибыли признаются распределением прибыли независимо от их юридического оформления.
Поэтому для подтверждения возможности применения освобождения необходимо разграничивать первоначально внесенный в траст капитал и полученную трастом прибыль.
Документы для подтверждения налоговой позиции
Рекомендуется заранее формировать и хранить документы, позволяющие подтвердить происхождение, стоимость и движение активов, в частности:
- Trust Deed и дополнительные трастовые документы;
- документы о внесении денежных средств и иного имущества в траст;
- банковские документы и платежные поручения;
- документы, подтверждающие стоимость переданных активов;
- финансовую отчетность траста;
- расшифровку первоначально внесенного капитала и накопленной прибыли;
- документы о распределениях в пользу бенефициаров;
- при необходимости - документы, подтверждающие родственные отношения.
Особенно важно обеспечить возможность определить стоимость имущества на дату его внесения в траст. Если в структуру передаются акции, недвижимость или иные неденежные активы, целесообразно заранее документально зафиксировать их стоимость.
Налоговые последствия получения имущества и денежных средств из траста зависят от конкретной структуры, состава активов, источника выплат и налогового статуса получателя. Поэтому порядок налогообложения рекомендуется определять до осуществления распределения.
Налоговые льготы по НДФЛ при получении имущества /имущественных прав / денежных средств из траста.
Согласно п.67 ст.217 НК РФ налогоплательщики — физические лица РФ получают право не облагать выплаты и получение имущества / имущественных прав из траста в следующем порядке:
- Имущество / имущественные права (включая денежные средства) должно быть получены либо самим учредителем траста, либо членами его семьи и/или его близкими родственниками согласно Семейному кодексу РФ (супругами, родителями и детьми, в том числе усыновителями и усыновленными, дедушками, бабушками и внуками, полнородными и неполнородными (имеющими общих отца или мать) братьями и сестрами).
- Имущество / имущественные права (включая денежные средства) должно быть ранее внесено в траст либо самим учредителем траста, либо членами его семьи и/или его близкими родственниками.
- В данном случае необходимо учитывать, что в практике применения трастов обычным случаем является наполнение траста не самим учредителем лично, а его аффилированными компаниями. Однако для целей получения будущей льготы по НДФЛ как самим учредителем, так и членами его семьи необходимо будет все же осуществить такой перевод активов лично на учредителя, чтобы последний лично внес эти активы в траст.
- Налоговая льгота предоставляется только в пределах стоимости имущества / имущественных прав (включая денежные средства), ранее внесенных в траст.
- В данном случае необходимо уделить внимание составлению корректной финансовой отчетности траста, в которой была бы зафиксирована стоимость внесенных активов на ту или иную дату (эту информацию можно отразить в примечаниях к отчетности). Также рекомендуется заранее иметь в наличии документы о внесении активов с указанием их стоимости (например, в скан-копиях). На практике при внесении активов в траст (например, недвижимость) стоимость активов указывается не всегда. Входящий баланс также как правило не составляется.
- Поскольку активы вносятся в траст как правило в валютной оценке, то можно ожидать, что стоимость имущества / имущественных прав в целях применения налоговой льготы будет определяться в рублях по курсу ЦБ РФ на дату передачи имущества / имущественных прав. Причем в данном случае могут быть разные трактовки этой даты, если передача имущества, например, потребует дополнительной регистрации права собственности (недвижимость).
- Согласно п.67 ст.217 НК РФ налоговая льгота не предоставляется, если в трасте накоплена нераспределенная прибыль: «при наличии нераспределенной прибыли иностранной структуры без образования юридического лица любые выплаты из такой структуры в пределах ее нераспределенной прибыли признаются в целях настоящего Кодекса распределением прибыли независимо от особенностей их юридического оформления.»
- Можно предположить, что налоговые органы могут затребовать финансовую отчетность траста для подтверждения того, что в трасте отсутствует накопленная нераспределенная прибыль.
- На текущий момент не предусмотрена процедура камеральной проверки права применения указанной льготы. В связи с тем, что льгота предусмотрена в ст.217 НК РФ по умолчанию налогоплательщик вообще не подает декларацию 3-НДФЛ. Соответственно не ясно, каким образом налоговый орган будет контролировать правомерность применения налоговой льготы. Однако можно ожидать того, что в случае выявления налоговым органом из сторонних источников информации о получении налоговым резидентом РФ соответствующих активов из траста налоговый орган может потребовать подтвердить право на применение льготы по следующим основным критериям:
- получатель дохода является членом семьи или близким родственником учредителя траста, и
- учредитель траста лично от себя внес ранее активы в траст, и
- стоимость активов, полученных налогоплательщиком, не превышает стоимость активов, ранее внесенных в траст, и распределение активов не является распределением прибыли (то есть в финансовой отчетности траста отсутствует положительная сумма по строке «Нераспределенная прибыль»).
Перевод трастовой структуры в Гонконг в условиях санкционных ограничений ЕС
В 2022 году Регламентом (ЕС) 2022/576 были внесены изменения в Регламент (ЕС) № 833/2014 и введены ограничения на оказание ряда услуг в отношении трастов и аналогичных структур, связанных с российскими физическими и юридическими лицами.
В частности, ограничения затронули регистрацию, предоставление адреса, оказание управленческих услуг, а также выполнение функций доверительного управляющего в отношении определенных трастовых структур. При этом законодательство ЕС предусматривает отдельные исключения и возможность получения разрешений в установленных случаях.
Подробнее об ограничениях можно ознакомиться здесь: ЕС вводит ограничения на использование трастов и фондов российскими лицами.
В случае отказа европейского трасти или регистрационного агента от дальнейшего обслуживания структуры одним из возможных решений может быть создание траста в Гонконге либо перевод существующей структуры под управление гонконгского трасти.
При таком переводе необходимо отдельно проработать порядок передачи активов и администрирования компаний, входящих в структуру. Конкретная процедура зависит от состава активов, юрисдикций компаний, действующих регистрационных агентов, банков и применимых комплаенс-требований.
Например, если в структуру траста входит компания, зарегистрированная на Британских Виргинских Островах (BVI), при смене европейского трасти на гонконгского в отдельных случаях возможно сохранить действующего регистрационного агента BVI. Однако это зависит от политики конкретного агента, структуры владения и применимых ограничений. Альтернативным вариантом является передача администрирования компании гонконгскому трасти и регистрационным агентам, с которыми он работает.