15.09.2026
ИИ все активнее используется в профессиональной работе юристов, бухгалтеров, аудиторов и налоговых консультантов. Он помогает быстро находить информацию, анализировать документы и формулировать ответы на сложные вопросы. Но можно ли полагаться на такие ответы при принятии решений, которые могут повлечь налоговые и финансовые последствия? Мы решили проверить это на конкретном примере из Налогового кодекса РФ.
Нами был проведен эксперимент с одной из норм Налогового кодекса РФ, а именно с п. 7 ст. 25.15 НК РФ. В ней установлено следующее:
Прибыль контролируемой иностранной компании учитывается при определении налоговой базы за налоговый период по соответствующему налогу в соответствии с пунктом 1 настоящей статьи в случае, если ее величина, рассчитанная в соответствии со статьей 309.1 настоящего Кодекса, составила более 10 000 000 рублей.
Далее в поисковую строку Яндекса мы ввели запрос: «прибыль контролируемой иностранной компании 10 млн лимит». Результат, сформированный ИИ, приведен на скриншоте ниже.
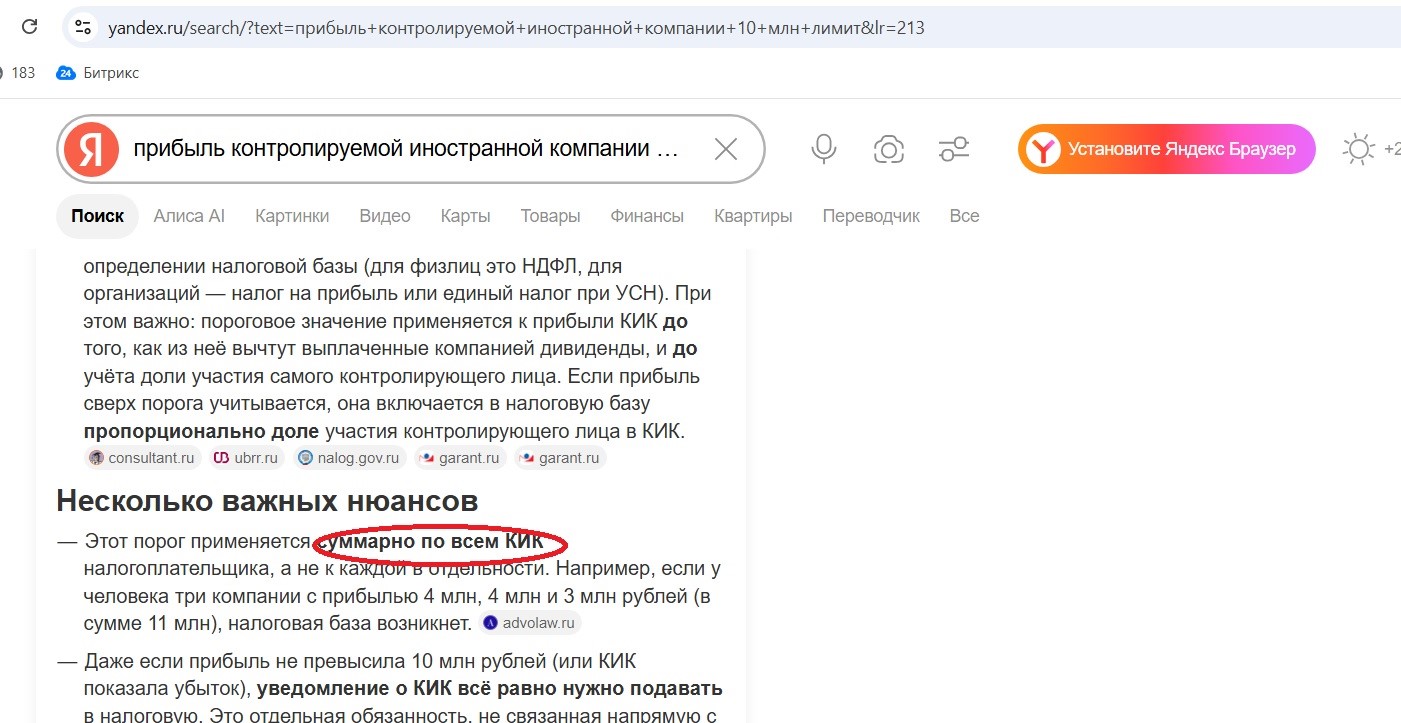
ИИ выдал ответ, согласно которому лимит прибыли в размере 10 млн руб. применяется не отдельно к каждой КИК, а к совокупной прибыли всех КИК налогоплательщика. Например, если у налогоплательщика три контролируемые иностранные компании, ИИ предложил суммировать их прибыль для определения того, превышен ли установленный лимит.
Такой вывод является ошибочным. Налоговая база контролируемой иностранной компании определяется отдельно в отношении каждой КИК. Соответственно, установленный п. 7 ст. 25.15 НК РФ порог в размере 10 млн руб. также оценивается применительно к прибыли каждой контролируемой иностранной компании, а не к их совокупной прибыли.
Важно понимать, что ИИ не проверяет норму законодательства так, как это делает профессиональный консультант. При формировании ответа система анализирует доступную ей информацию и, в поисковых сценариях, найденные по запросу источники, сопоставляет их содержание и формирует наиболее вероятный ответ. При этом среди источников могут оказаться статьи, комментарии и другие материалы, содержащие ошибки или неточные трактовки. В результате ИИ способен воспроизвести такую ошибку и представить ее пользователю как уверенный вывод. Наличие ссылок на источники само по себе также не гарантирует правильность ответа: необходимо проверять содержание первоисточника и действующую редакцию законодательства.
Таким образом, ИИ может существенно ускорять поиск информации и использоваться как эффективный вспомогательный инструмент в профессиональной работе. Однако в налоговых и юридических вопросах его выводы необходимо проверять по действующей редакции законодательства, официальным разъяснениям и, при необходимости, судебной практике. Ошибка даже в одном условии налоговой нормы может привести к неправильному расчету обязательств, неверному управленческому решению и существенным финансовым последствиям. Поэтому окончательное профессиональное решение должно основываться не на ответе ИИ, а на проверенных правовых источниках и квалифицированном анализе.